Lorsqu’un établissement bancaire étudie une demande de crédit immobilier, le taux d’endettement ne suffit plus à garantir l’acceptation du dossier. Depuis le renforcement des recommandations du HCSF en 2022, les analystes scrutent un second indicateur financier : le reste à vivre. Ce montant mensuel, qui représente ce qu’il vous reste après avoir payé vos charges fixes et votre mensualité de crédit, conditionne désormais l’accès au financement pour des milliers de foyers. Comprendre son calcul, connaître les seuils appliqués et identifier les leviers pour l’optimiser deviennent des étapes incontournables pour sécuriser votre projet d’achat immobilier.
Les informations présentées dans cet article ont une vocation purement informative et éducative. Elles ne constituent en aucun cas un conseil financier personnalisé, une recommandation d’investissement ou une garantie d’acceptation de crédit. Les critères d’octroi de crédit immobilier varient selon les établissements bancaires et évoluent dans le temps. Pour toute décision financière engageante, consultez un conseiller bancaire ou un courtier en crédit immobilier certifié IOBSP qui évaluera votre situation personnelle.
Votre mémo reste à vivre en 4 points
- Le reste à vivre mesure ce qu’il vous reste chaque mois après paiement des charges et de la mensualité de crédit, critère complémentaire au taux d’endettement plafonné à 35 %.
- Les banques exigent généralement entre 800 et 1 200 € minimum pour un célibataire, entre 1 200 et 1 800 € pour un couple, avec des montants ajustés selon le nombre d’enfants.
- Le calcul suit une formule simple : revenus nets réguliers moins charges incompressibles moins mensualité de crédit égale reste à vivre disponible.
- Allonger la durée du prêt, solder un crédit en cours ou augmenter l’apport personnel permettent d’améliorer ce solde et de débloquer un dossier refusé.
Depuis l’adoption des recommandations du Haut Conseil de Stabilité Financière en 2021, renforcées en 2022, le paysage du crédit immobilier a profondément évolué. Le plafond de 35 % de taux d’endettement et la durée maximale de 25 ans encadrent désormais strictement l’octroi des prêts sur l’ensemble du territoire. Pourtant, ces critères réglementaires ne suffisent plus à garantir l’accord bancaire.
Le reste à vivre s’est imposé comme un filtre complémentaire indispensable que chaque établissement applique selon ses propres barèmes internes. Alors qu’un dossier peut afficher un taux d’endettement parfaitement conforme aux normes HCSF, il peut être rejeté si le montant disponible mensuel après paiement du crédit ne permet pas de couvrir décemment les besoins quotidiens du foyer. Cette double évaluation vise à protéger à la fois l’emprunteur d’un surendettement et la banque d’un défaut de paiement. Comprendre cette mécanique, anticiper les seuils appliqués par les analystes et préparer méthodiquement son dossier en conséquence déterminent aujourd’hui la réussite d’un projet d’acquisition immobilier.
Ce que la banque scrute vraiment dans vos finances mensuelles
Le reste à vivre désigne le montant disponible chaque mois une fois déduites toutes vos charges fixes et votre future mensualité de crédit immobilier. Contrairement au taux d’endettement, qui se contente de mesurer le poids des charges dans vos revenus, cet indicateur répond à une question simple : combien vous reste-t-il concrètement pour vivre au quotidien une fois le prêt souscrit ? Alimentation, transport, vêtements, loisirs, imprévus… tout ce qui relève de la vie courante doit pouvoir être couvert par ce solde mensuel.
Depuis l’entrée en vigueur de ce qu’impose la décision D-HCSF-2021-7 publiée au Journal Officiel, les établissements appliquent deux critères cumulatifs : un taux d’endettement plafonné à 35 % des revenus nets et une durée maximale de 25 ans. Le reste à vivre, lui, ne fait l’objet d’aucune norme légale contraignante. Chaque banque fixe ses propres seuils minimums selon ses politiques de risque internes. Cette liberté d’appréciation explique pourquoi un même dossier peut être refusé chez un acteur et accepté chez un autre.
L’erreur la plus fréquemment constatée consiste à négliger ce critère au profit du seul taux d’endettement. Prenons une situation classique : un célibataire gagne 2 800 € nets mensuels et supporte 600 € de charges fixes. Une mensualité de 980 € représente exactement 35 % de ses revenus, donc conforme au plafond HCSF. Le reste à vivre s’établit pourtant à seulement 1 220 € (2 800 – 600 – 980). Si l’établissement exige 1 300 € minimum pour ce profil, le dossier sera rejeté malgré un taux d’endettement parfaitement régulier. Les outils d’analyse modernes permettent désormais une réponse rapide sur ce type de blocage, notamment via les plateformes comme caisse-epargne.fr qui évaluent en quelques minutes l’éligibilité réelle selon l’ensemble des critères bancaires.
Les seuils bancaires qui font basculer un dossier
Les montants minimums varient considérablement selon la composition du foyer. Selon les pratiques couramment observées sur le marché bancaire français, les établissements appliquent généralement des grilles différenciées pour tenir compte des besoins incompressibles de chaque profil. Un célibataire doit généralement justifier entre 800 et 1 200 € de reste à vivre mensuel, tandis qu’un couple sans enfant se voit imposer une fourchette de 1 200 à 1 800 €. Chaque enfant à charge ajoute en moyenne 200 à 300 € supplémentaires au seuil exigé.
| Composition du foyer | Reste à vivre minimum (fourchette courante) | Variabilité selon établissements |
|---|---|---|
| Célibataire sans enfant | 800 à 1 200 € | Modérée |
| Couple sans enfant | 1 200 à 1 800 € | Modérée |
| Couple avec 1 enfant | 1 400 à 2 100 € | Élevée |
| Couple avec 2 enfants ou plus | 1 800 à 2 600 € | Très élevée |
Ces écarts s’expliquent par des approches différentes du risque. Certains établissements privilégient une analyse statistique nationale, d’autres intègrent le coût de la vie local. Un dossier déposé dans une région où l’alimentation et les transports pèsent lourd dans le budget familial subira généralement des exigences plus strictes. Les retours d’expérience montrent que la zone géographique peut faire varier le seuil de 150 à 200 € pour un même profil.
Les statistiques du secteur bancaire indiquent également que les seuils se durcissent en période de hausse des taux d’intérêt. Lorsque les mensualités augmentent mécaniquement sous l’effet d’un taux plus élevé, les analystes relèvent les planchers pour maintenir un matelas de sécurité. Inversement, dans un contexte de taux bas, la tolérance bancaire tend à s’assouplir. Les données mai 2026 consolidées par l’Observatoire Crédit Logement CSA confirment que le coût relatif des opérations reste stabilisé autour de 4,1 années de revenus, signalant une solvabilité maîtrisée malgré les fluctuations du marché.
Décrypter le calcul : de vos revenus au verdict final
Calculer votre reste à vivre nécessite de rassembler trois blocs d’informations financières précises : vos revenus nets réguliers, vos charges incompressibles actuelles et la mensualité prévisionnelle du crédit immobilier envisagé. La transparence de cette méthode permet d’anticiper le verdict bancaire avant même de déposer un dossier formel. Les plateformes digitales modernes offrent d’ailleurs une évaluation instantanée de ce critère dès la simulation initiale.
Étape 1 : Identifier tous vos revenus nets réguliers
Seuls les revenus récurrents et justifiables entrent dans le calcul. Pour un salarié en CDI, le salaire net mensuel constitue la base. Les primes contractuelles régulières (treizième mois, primes trimestrielles garanties) sont intégrées au prorata mensuel. Les revenus locatifs nets de charges sont retenus à hauteur de 70 % en moyenne, pour tenir compte du risque de vacance locative. Les allocations familiales, pensions de retraite et rentes viagères figurent également dans ce total.
Les revenus exclus du calcul : primes exceptionnelles non garanties, heures supplémentaires aléatoires, revenus d’activité accessoire occasionnelle. Pour les travailleurs indépendants, les établissements retiennent généralement la moyenne des revenus nets des trois dernières années fiscales, après abattement des charges professionnelles. Cette prudence vise à lisser les variations de chiffre d’affaires propres aux professions libérales et commerçants.
Étape 2 : Recenser vos charges incompressibles
Les charges déduites regroupent toutes les dépenses fixes difficilement compressibles. Le loyer actuel ou la mensualité d’un crédit immobilier en cours figure en première ligne. Les crédits à la consommation (auto, travaux, personnel) sont systématiquement pris en compte, même s’ils arrivent bientôt à échéance. Les pensions alimentaires versées sur décision de justice constituent une charge prioritaire que les analystes intègrent sans discussion.
Les assurances obligatoires (habitation, véhicule), les charges de copropriété pour les propriétaires actuels et certains frais de garde d’enfants peuvent être ajoutés selon les politiques internes. Les retours d’expérience montrent qu’un dossier gagne en clarté lorsque chaque charge est justifiée par un document officiel : échéancier de prêt, jugement de divorce pour la pension, quittance de loyer. L’absence de justificatif pousse l’analyste à appliquer des forfaits défavorables basés sur des moyennes nationales, ce qui pénalise souvent le demandeur.
Étape 3 : Appliquer la formule et interpréter le résultat
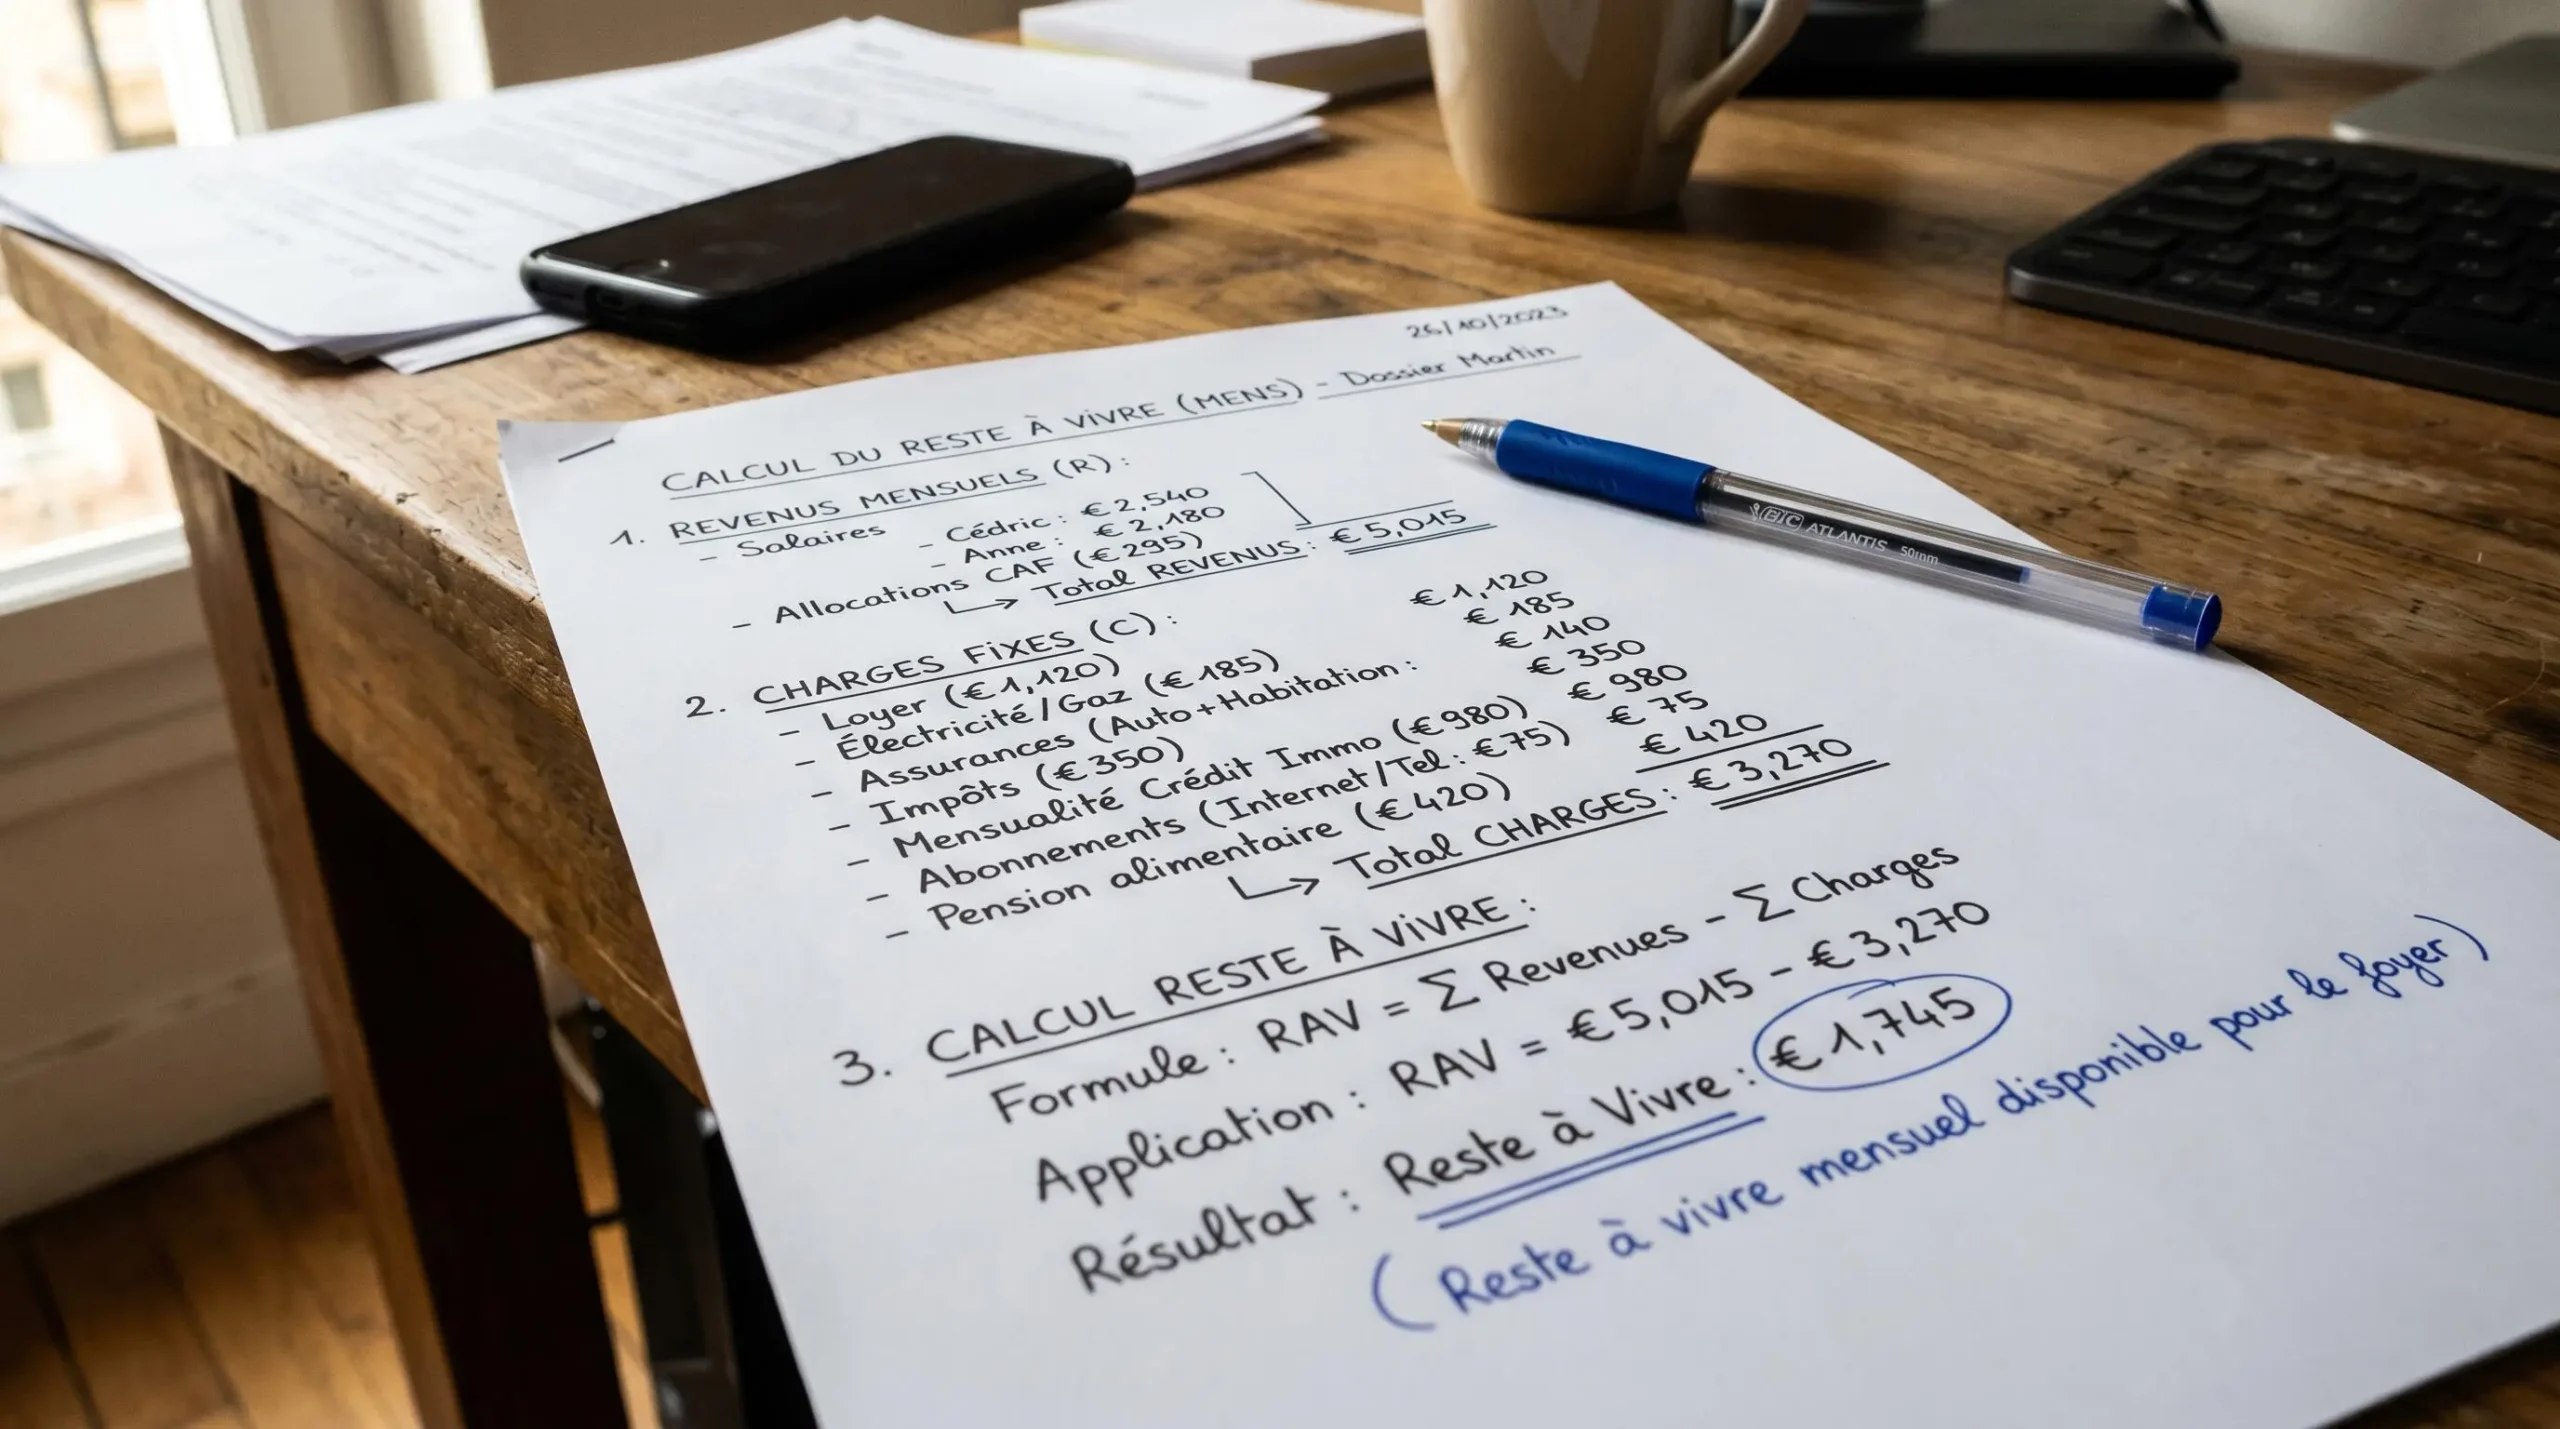
La formule bancaire standard s’écrit ainsi : Revenus nets mensuels – Charges fixes mensuelles – Mensualité crédit immobilier = Reste à vivre. Prenons le cas concret d’un couple de primo-accédants avec deux enfants et des revenus combinés nets de 4 200 € par mois. Ils supportent actuellement un loyer de 950 €, un crédit auto de 280 € et des charges courantes de 820 €, soit 2 050 € de charges totales. Leur projet immobilier génère une mensualité de 1 300 € sur 25 ans.
Application : 4 200 – 2 050 – 1 300 = 850 € de reste à vivre. Ce montant se situe en dessous du seuil généralement exigé pour un couple avec deux enfants (1 800 à 2 600 €). Face à cette friction bancaire, la solution appliquée a consisté à allonger la durée du prêt pour réduire la mensualité à 1 150 €, ce qui porte le reste à vivre à 1 000 €. Bien que toujours sous l’optimum, ce niveau a permis l’acceptation du dossier car l’établissement a tenu compte de la stabilité professionnelle des emprunteurs et de l’apport personnel conséquent.
- Totalisez vos revenus nets mensuels réguliers
Salaires nets, primes contractuelles au prorata, revenus locatifs nets à 70 %, allocations et pensions.
- Additionnez vos charges fixes incompressibles
Loyer ou crédit en cours, crédits consommation, pensions versées, assurances obligatoires, charges de copropriété.
- Soustrayez charges et mensualité du crédit immobilier
Le solde obtenu doit dépasser le seuil minimum imposé par votre établissement selon votre composition familiale.
Stratégies concrètes pour renforcer votre capacité d’emprunt
Lorsque votre reste à vivre se révèle insuffisant, plusieurs leviers opérationnels permettent de débloquer la situation avant le rendez-vous bancaire. La hiérarchisation de ces actions selon leur impact réel différencie un dossier bien préparé d’une candidature improvisée. Les données de la profession montrent que les demandeurs qui activent deux ou trois leviers simultanément multiplient par quatre leurs chances d’obtenir un accord favorable.
Solder un ou plusieurs crédits en cours produit l’effet le plus immédiat. Imaginons le cas d’un travailleur indépendant de 38 ans aux revenus variables moyennés à 3 800 € mensuels sur trois ans. Ses charges professionnelles fluctuantes et un crédit auto en cours rendaient le calcul du reste à vivre complexe et opaque. La décision de solder le crédit auto par anticipation a libéré 280 € mensuels, augmentant mécaniquement le reste à vivre et clarifiant le dossier aux yeux de l’analyste. Cette stratégie implique souvent de puiser dans l’épargne de précaution, mais l’arbitrage se justifie pleinement lorsque l’accès au crédit immobilier en dépend.
Allonger la durée du prêt constitue le second levier majeur. Passer de 20 à 25 ans réduit significativement la mensualité, améliorant le reste à vivre sans modifier le montant emprunté. Comme le confirme utilement la page officielle du HCSF sur economie.gouv.fr, la durée maximale autorisée reste fixée à 25 ans, laissant une marge de manœuvre pour les projets initialement calibrés sur 15 ou 20 ans. Le coût total du crédit augmente certes avec les intérêts supplémentaires, mais cette contrepartie reste acceptable face au risque de refus pur et simple.
Augmenter l’apport personnel réduit le capital emprunté, donc la mensualité, et améliore indirectement le reste à vivre. Cette option s’est révélée déterminante pour une famille recomposée avec pensions alimentaires versées mensuellement. Les pensions étant déduites des revenus, la capacité d’emprunt apparente chutait fortement. La constitution d’un apport personnel plus élevé a permis de réduire le montant emprunté et de maintenir un reste à vivre acceptable selon les critères bancaires. Pour bâtir cet apport, il convient de planifier méthodiquement les différentes étapes du projet afin d’optimiser le calendrier financier global.
Il est généralement recommandé par les conseillers de revoir ses abonnements et charges courantes pour réduire les dépenses fixes mensuelles. Renégocier une assurance habitation, supprimer des abonnements inutilisés ou mutualiser certains frais avec le conjoint libère parfois 100 à 150 € mensuels. Cette somme, modeste en apparence, peut suffire à franchir le seuil bancaire lorsque le dossier se situe à la limite. Après validation du crédit immobilier, ceux qui envisagent de diversifier leur patrimoine pourront explorer l’investissement dans l’immobilier neuf, un axe complémentaire pour développer leur stratégie patrimoniale à moyen terme.
- Soldez vos crédits à la consommation ou auto si votre épargne le permet
- Envisagez un allongement de la durée de prêt pour réduire la mensualité
- Augmentez votre apport personnel en mobilisant épargne ou aide familiale
- Réduisez vos charges fixes mensuelles en renégociant abonnements et assurances
- Rassemblez tous les justificatifs de revenus et charges pour éviter les forfaits pénalisants
Enfin, anticiper les risques patrimoniaux liés à l’acquisition immobilière constitue une démarche complémentaire souvent négligée. Protéger son investissement via une analyse rigoureuse des risques patrimoniaux permet de sécuriser le projet sur le long terme, au-delà de la simple obtention du crédit.
Questions récurrentes sur l’analyse financière des banques
Le reste à vivre est-il un critère légal obligatoire comme le taux d’endettement à 35 % ?
Non. La décision HCSF de septembre 2021 impose uniquement deux critères contraignants : un taux d’endettement maximum de 35 % et une durée de prêt plafonnée à 25 ans. Le reste à vivre relève de l’appréciation interne de chaque établissement et ne fait l’objet d’aucun seuil réglementaire national. Chaque banque fixe librement ses propres montants minimums selon sa politique de risque.
Pourquoi mon dossier est-il refusé alors que mon taux d’endettement respecte la limite de 35 % ?
Le taux d’endettement mesure uniquement le poids de vos charges dans vos revenus, sans tenir compte du montant absolu disponible pour vivre. Un célibataire gagnant 2 000 € nets avec une mensualité de 700 € (35 %) dispose de seulement 1 300 € de reste à vivre, montant potentiellement insuffisant selon les critères bancaires. L’analyse bancaire moderne évalue systématiquement les deux indicateurs pour garantir votre capacité à assumer le crédit sans fragiliser votre équilibre financier.
Les pensions alimentaires versées sont-elles vraiment déduites du calcul ?
Oui, systématiquement. Les pensions alimentaires versées sur décision de justice constituent une charge fixe prioritaire que les analystes retranchent intégralement des revenus nets avant calcul du reste à vivre. Cette déduction peut réduire significativement votre capacité d’emprunt apparente. Pour compenser, il est souvent nécessaire d’augmenter l’apport personnel ou de revoir le montant emprunté pour maintenir un reste à vivre conforme aux exigences bancaires.
Allonger la durée du prêt suffit-il toujours à améliorer mon reste à vivre ?
Dans la grande majorité des cas, oui. Passer de 20 à 25 ans réduit mécaniquement la mensualité, libérant un solde mensuel supplémentaire. Attention toutefois : cette stratégie augmente le coût total du crédit via les intérêts supplémentaires payés sur cinq années additionnelles. L’arbitrage dépend de votre situation patrimoniale globale et de votre horizon de détention du bien. Les conseillers bancaires modélisent généralement plusieurs scénarios pour identifier la durée optimale selon votre profil.
Comment savoir à l’avance si mon reste à vivre sera jugé suffisant ?
Utilisez les simulateurs en ligne proposés par les établissements bancaires. Ces outils évaluent instantanément votre éligibilité en intégrant vos revenus, charges et mensualité prévisionnelle. Les plateformes digitalisées fournissent une réponse immédiate sur le respect des critères internes, permettant d’anticiper les points de blocage avant le dépôt formel du dossier. Vous pouvez également consulter directement un conseiller bancaire pour une analyse personnalisée de votre situation.
Limites de ce guide et accompagnement personnalisé
Les seuils et critères mentionnés sont indicatifs et varient selon les établissements bancaires et les profils d’emprunteurs. Chaque dossier fait l’objet d’une analyse personnalisée intégrant revenus, charges, apport, profil professionnel et projet. Ce contenu ne remplace pas un entretien avec un conseiller bancaire qui évaluera votre situation réelle. Les recommandations HCSF et taux d’usure évoluent ; vérifiez les données en vigueur au moment de votre demande. Pour un accompagnement adapté à votre projet immobilier, consultez un conseiller bancaire ou courtier en crédit immobilier certifié IOBSP.